Publié par Dogpay ·
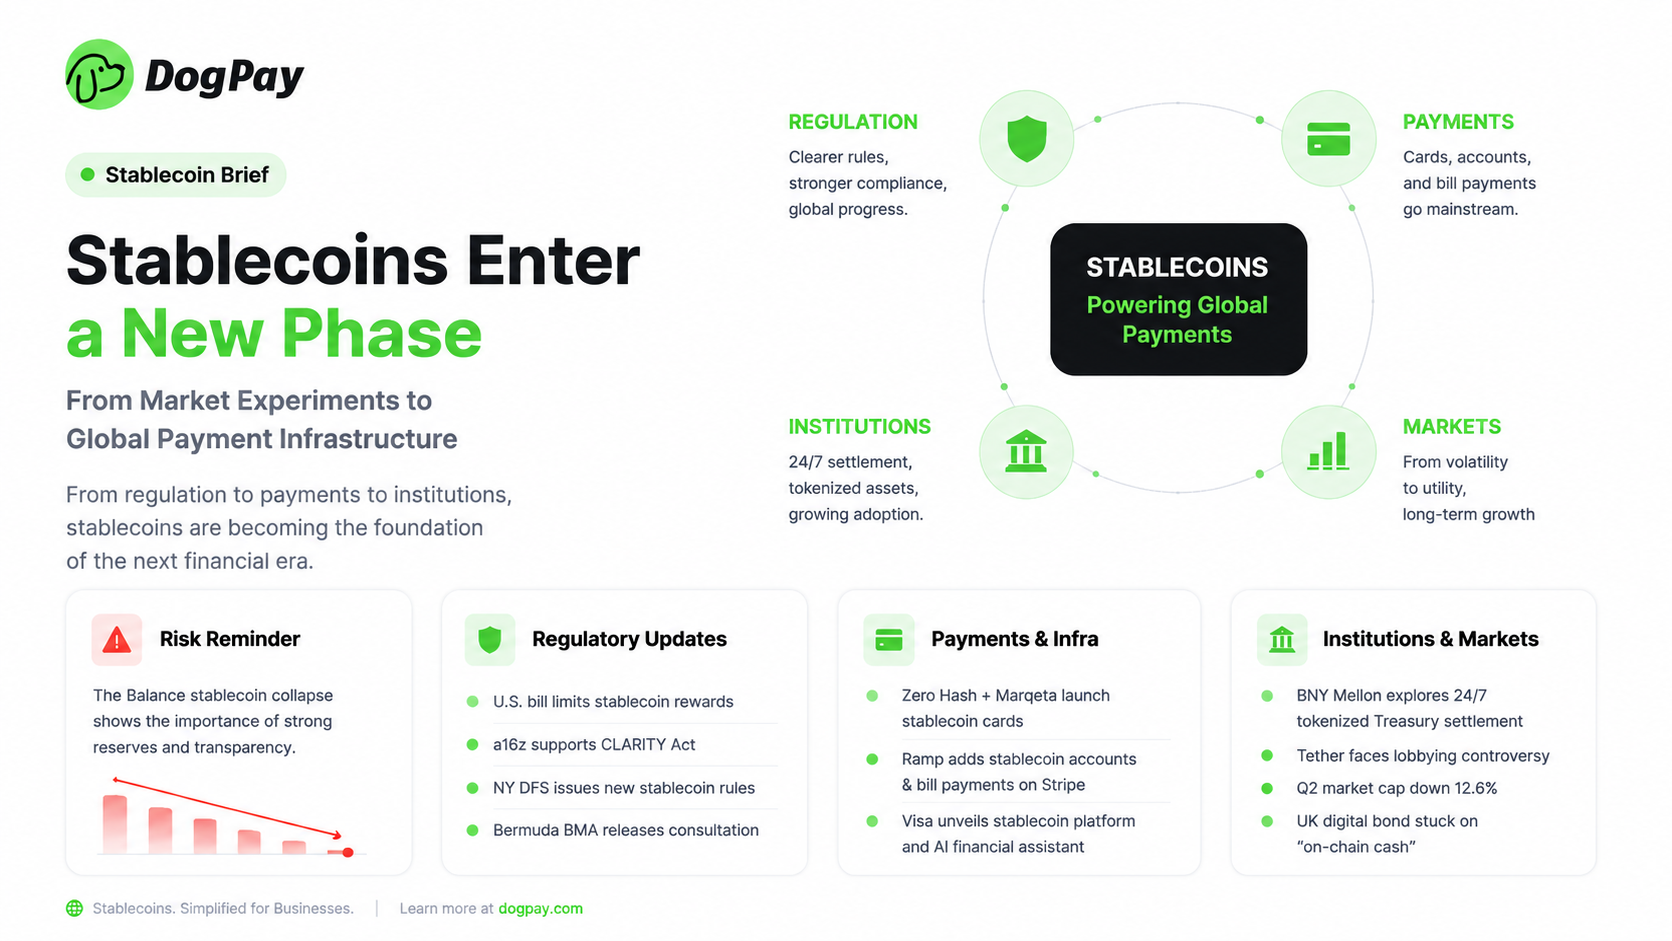
Les stablecoins entrent dans une nouvelle ère : des crypto-actifs à l'infrastructure de paiement mondiale
Les stablecoins s'intègrent de plus en plus dans la finance traditionnelle, mais le marché est également contraint de répondre à des questions plus difficiles. Le 23 juillet 2026, le cycle d'actualité des stablecoins a montré simultanément les deux facettes du secteur : un effondrement qui a rappelé aux utilisateurs pourquoi les réserves comptent, une vague d'activité réglementaire et une poussée croissante des entreprises de paiement et d'infrastructure pour rendre les stablecoins utilisables dans les flux quotidiens des entreprises.
Pour DogPay, le message est clair. Les stablecoins ne sont pas simplement une catégorie de crypto-actifs. Ils deviennent une infrastructure de paiement. Cela signifie que les commerçants, les plateformes et les prestataires de paiement doivent penser au-delà de la rapidité et du coût. Ils doivent également évaluer la transparence, la qualité du remboursement, la conformité, l'expérience utilisateur et les contrôles opérationnels.
1. Un effondrement rappelle au marché pourquoi les réserves comptent
L'effondrement signalé du stablecoin BLC de Balance, qui a chuté de plus de 99 % après que son coffre-fort Bitcoin a été vidé, est un avertissement sévère pour le marché. Cet événement met en évidence l'une des distinctions les plus importantes dans la conception des stablecoins : un stablecoin n'est aussi solide que les actifs et les contrôles qui le sous-tendent.
Pour les utilisateurs et les commerçants, la leçon est pratique. Un stablecoin ne doit pas être jugé uniquement par son prix de marché en période de calme. Les équipes doivent se demander comment il est adossé, si les réserves sont liquides, qui contrôle les actifs de réserve, comment fonctionne le remboursement et ce qui se passe lorsque la pression du marché survient.
Dans les scénarios de paiement, la confiance n'est pas optionnelle. Si un commerçant accepte un stablecoin pour le paiement, la paie, le règlement ou les mouvements de trésorerie, ce commerçant a besoin d'un niveau élevé de confiance que l'actif peut conserver sa valeur et être converti en cas de besoin.
2. La réglementation passe du débat à la mise en œuvre
L'environnement politique s'accélère également. Aux États-Unis, les législateurs continuent de débattre de la manière dont les émetteurs de stablecoins, les récompenses, la structure du marché et la protection des consommateurs devraient être traités. La discussion sur le rendement et les récompenses des stablecoins est particulièrement importante car elle se situe à l'intersection des paiements, de la banque et du droit des valeurs mobilières.
Au niveau des États, le régulateur financier de l'État de New York a rapidement agi pour aligner la surveillance des stablecoins sur la nouvelle orientation fédérale créée par la loi GENIUS. Pour les émetteurs agréés et les entreprises de paiement, cela indique que la conformité deviendra plus détaillée, et non moins.
En dehors des États-Unis, l'autorité financière des Bermudes a ouvert une consultation sur la réglementation des stablecoins. C'est important car les centres financiers offshore jouent souvent un rôle important dans les structures des entreprises d'actifs numériques. À mesure que davantage de juridictions définissent leurs règles, les entreprises de stablecoins seront confrontées à une carte de conformité plus mondiale.
Pour DogPay et les autres fournisseurs d'infrastructure de paiement, ce n'est pas une évolution négative. Des règles plus claires peuvent rendre les paiements en stablecoins plus sûrs pour les commerçants et plus crédibles pour les utilisateurs institutionnels. Le coût est que les plateformes doivent mettre en place des processus de conformité, de reporting et de gestion des risques plus solides dès le départ.
3. L'infrastructure de paiement devient le prochain champ de bataille
Tandis que les régulateurs se concentrent sur la sécurité, les entreprises de paiement se concentrent sur l'utilisabilité. Zero Hash et Marqeta ont annoncé une infrastructure de paiement par carte compatible avec les stablecoins, rapprochant les dépenses financées par crypto des réseaux de cartes traditionnels. Ramp a également étendu les capacités liées aux stablecoins sur la pile Stripe, y compris les fonctions de comptes et de paiement de factures pour les entreprises.
Ces développements montrent que l'adoption des stablecoins ne consiste plus seulement à détenir des dollars numériques sur la chaîne. La véritable opportunité est de connecter les stablecoins aux moments de paiement familiers : cartes, factures, paiements, encaissement chez les commerçants, abonnements et règlement transfrontalier.
La progression continue de Visa dans l'infrastructure des stablecoins et les expériences financières assistées par l'IA va dans le même sens. Les grands réseaux de paiement ne considèrent pas les stablecoins comme une expérience secondaire. Ils explorent comment la monnaie tokenisée peut faire partie de la prochaine génération de flux de travail financiers.
4. Ce que cela signifie pour les commerçants
Pour les commerçants, les paiements en stablecoins doivent être évalués sous un angle commercial. La question n'est pas simplement de savoir si les stablecoins sont populaires. La question est de savoir s'ils peuvent améliorer la finalisation des paiements, la vitesse de règlement, la couverture géographique et l'efficacité opérationnelle sans ajouter de risque inacceptable.
Une stratégie de paiement en stablecoins solide devrait inclure quatre points de contrôle :
Qualité des actifs : Quels stablecoins sont pris en charge, et que sait-on de leurs réserves, de leur processus de remboursement et de la surveillance de l'émetteur ?
Clarté du paiement : Les utilisateurs peuvent-ils comprendre clairement le montant, le réseau, l'état du paiement et le délai d'expiration de la commande ?
Contrôle opérationnel : Le commerçant peut-il suivre les paiements impayés, en cours de confirmation, expirés, en retard ou non concordants depuis un seul tableau de bord ?
Préparation à la conformité : Le prestataire de paiement prend-il en charge les contrôles nécessaires pour la surveillance des risques, le reporting et les exigences spécifiques à chaque juridiction ?
5. Le point de vue de DogPay : les stablecoins ont besoin de rails fiables
Le marché des stablecoins entre dans une phase plus mature. Les gagnants ne seront pas les projets qui ne promettent que la rapidité. Ce seront les plateformes qui allient rapidité, confiance, utilisabilité et fiabilité opérationnelle.
Le rôle de DogPay est d'aider les commerçants à transformer les stablecoins en rails de paiement pratiques. Cela signifie construire des flux qui semblent simples pour les utilisateurs et gérables pour les équipes métier. Un commerçant doit pouvoir accepter un paiement en stablecoin, comprendre l'état de la commande, gérer les exceptions et rapprocher les transactions sans avoir à gérer manuellement chaque détail technique.
À mesure que les cadres réglementaires deviennent plus clairs et que l'infrastructure de paiement s'améliore, les stablecoins peuvent devenir une couche plus utile pour le commerce mondial. Mais l'effondrement de Balance rappelle que l'adoption doit être sélective et disciplinée. L'infrastructure compte. La qualité des actifs compte. L'expérience utilisateur compte.
Réflexions finales
Le 23 juillet 2026 a saisi l'industrie des stablecoins en transition. Les événements de risque ont exposé des conceptions faibles. Les régulateurs se sont orientés vers des normes plus claires. Les entreprises de paiement ont rapproché les stablecoins de l'usage quotidien des entreprises.
Pour les commerçants, c'est le bon moment pour étudier attentivement les paiements en stablecoins. Commencez par un cas d'usage mesurable, choisissez des actifs et une infrastructure fiables, surveillez les données opérationnelles et ne passez à l'échelle que lorsque l'expérience de paiement fait ses preuves. Les stablecoins peuvent améliorer les paiements mondiaux, mais seulement lorsqu'ils sont construits sur des rails fiables.