Veröffentlicht von Dogpay ·
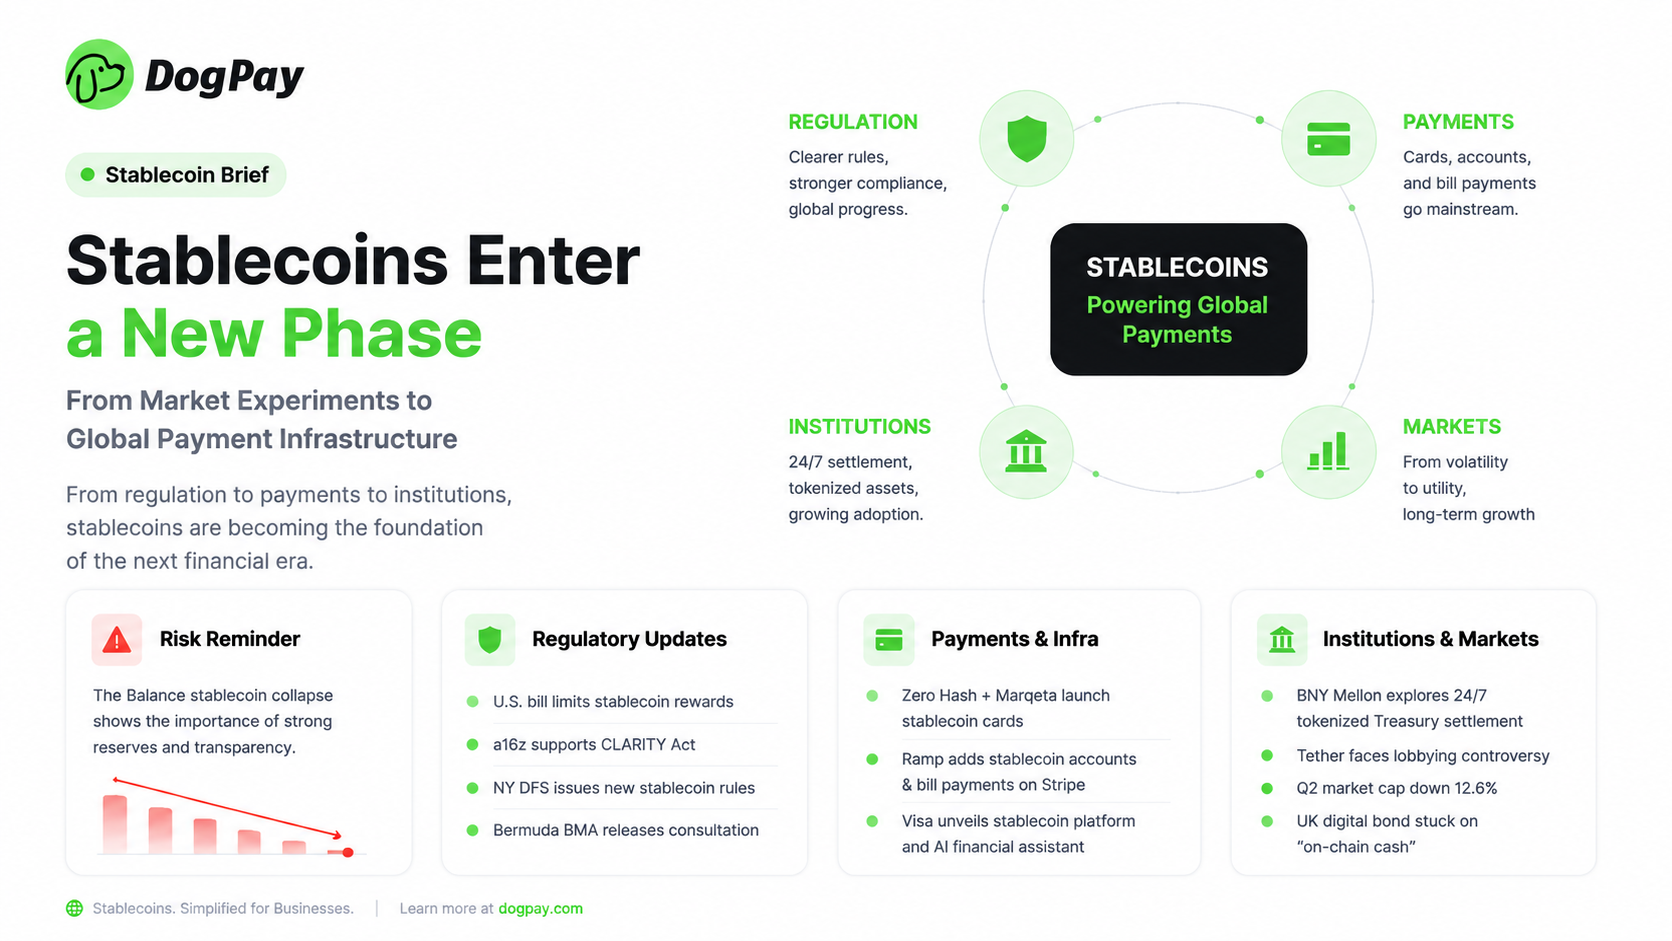
Stablecoins treten in eine neue Ära ein: Von Krypto-Assets zur globalen Zahlungsinfrastruktur
Stablecoins dringen tiefer in das Mainstream-Finanzwesen vor, doch der Markt muss sich auch schwierigeren Fragen stellen. Am 23. Juli 2026 zeigte der Nachrichtenzyklus zu Stablecoins beide Seiten der Branche gleichzeitig: einen Zusammenbruch, der die Nutzer daran erinnerte, warum Reserven wichtig sind, eine Welle regulatorischer Aktivitäten und einen wachsenden Vorstoß von Zahlungs- und Infrastrukturunternehmen, Stablecoins in alltäglichen Geschäftsabläufen nutzbar zu machen.
Für DogPay ist die Botschaft klar. Stablecoins sind nicht nur eine Krypto-Asset-Kategorie. Sie werden zur Zahlungsinfrastruktur. Das bedeutet, dass Händler, Plattformen und Zahlungsanbieter über Geschwindigkeit und Kosten hinausdenken müssen. Sie müssen auch Transparenz, Rücknahmequalität, Compliance, Benutzererfahrung und operative Kontrollen bewerten.
1. Ein Zusammenbruch erinnert den Markt daran, warum Reserven wichtig sind
Der gemeldete Zusammenbruch des BLC-Stablecoins von Balance, der um mehr als 99 % fiel, nachdem sein Bitcoin-Tresor geleert wurde, ist eine scharfe Warnung für den Markt. Das Ereignis unterstreicht eine der wichtigsten Unterscheidungen im Stablecoin-Design: Ein Stablecoin ist nur so stark wie die dahinterstehenden Vermögenswerte und Kontrollen.
Für Nutzer und Händler ist die Lehre praktisch. Ein Stablecoin sollte nicht nur nach seinem Marktpreis in ruhigen Zeiten beurteilt werden. Teams sollten fragen, wie er besichert ist, ob die Reserven liquide sind, wer die Reservewerte kontrolliert, wie die Rücknahme funktioniert und was passiert, wenn Marktstress aufkommt.
In Zahlungsszenarien ist Vertrauen nicht optional. Wenn ein Händler einen Stablecoin für den Checkout, die Gehaltsabrechnung, die Abwicklung oder die Treasury-Bewegung akzeptiert, benötigt dieser Händler ein hohes Maß an Vertrauen, dass der Vermögenswert seinen Wert halten und bei Bedarf umgewandelt werden kann.
2. Regulierung bewegt sich von der Debatte zur Umsetzung
Das regulatorische Umfeld beschleunigt sich ebenfalls. In den Vereinigten Staaten debattieren die Gesetzgeber weiterhin darüber, wie Stablecoin-Emittenten, Belohnungen, Marktstruktur und Verbraucherschutz gehandhabt werden sollen. Die Diskussion über Stablecoin-Renditen und -Belohnungen ist besonders wichtig, da sie an der Schnittstelle von Zahlungsverkehr, Bankwesen und Wertpapierrecht angesiedelt ist.
Auf bundesstaatlicher Ebene hat die Finanzaufsichtsbehörde von New York schnell gehandelt, um die Stablecoin-Aufsicht mit der neuen föderalen Richtung in Einklang zu bringen, die durch den GENIUS Act geschaffen wurde. Für lizenzierte Emittenten und Zahlungsunternehmen signalisiert dies, dass die Compliance detaillierter und nicht weniger detailliert werden wird.
Außerhalb der Vereinigten Staaten hat die Finanzaufsichtsbehörde von Bermuda eine Konsultation zur Stablecoin-Regulierung eröffnet. Dies ist von Bedeutung, da Offshore-Finanzzentren oft eine wichtige Rolle in den Strukturen von Digital-Asset-Unternehmen spielen. Da immer mehr Jurisdiktionen ihre Regeln definieren, werden Stablecoin-Unternehmen mit einer globaleren Compliance-Landkarte konfrontiert sein.
Für DogPay und andere Anbieter von Zahlungsinfrastruktur ist dies keine negative Entwicklung. Klarere Regeln können Stablecoin-Zahlungen für Händler sicherer und für institutionelle Nutzer glaubwürdiger machen. Der Preis dafür ist, dass Plattformen von Anfang an stärkere Compliance-, Reporting- und Risikomanagementprozesse aufbauen müssen.
3. Zahlungsinfrastruktur wird zum nächsten Schlachtfeld
Während sich die Regulierungsbehörden auf Sicherheit konzentrieren, konzentrieren sich Zahlungsunternehmen auf Benutzerfreundlichkeit. Zero Hash und Marqeta haben eine Stablecoin-fähige Kartenzahlungsinfrastruktur angekündigt, die krypto-finanziertes Bezahlen näher an traditionelle Kartennetzwerke heranbringt. Ramp hat auch die Stablecoin-bezogenen Fähigkeiten auf dem Stripe-Stack erweitert, einschließlich Konten und Rechnungszahlungsfunktionen für Unternehmen.
Diese Entwicklungen zeigen, dass es bei der Stablecoin-Adoption nicht mehr nur darum geht, digitale Dollar auf der Chain zu halten. Die eigentliche Chance besteht darin, Stablecoins mit vertrauten Zahlungsmomenten zu verbinden: Karten, Rechnungen, Zahlungsaufforderungen, Händler-Checkout, Abonnements und grenzüberschreitende Abwicklung.
Visas fortgesetzter Vorstoß in die Stablecoin-Infrastruktur und KI-gestützte Finanzerlebnisse weist in dieselbe Richtung. Große Zahlungsnetzwerke behandeln Stablecoins nicht als Nebenexperiment. Sie erkunden, wie tokenisiertes Geld Teil der nächsten Generation von Finanzworkflows werden kann.
4. Was dies für Händler bedeutet
Für Händler sollten Stablecoin-Zahlungen durch eine geschäftliche Linse bewertet werden. Die Frage ist nicht einfach, ob Stablecoins beliebt sind. Die Frage ist, ob sie Zahlungsabschluss, Abwicklungsgeschwindigkeit, geografische Reichweite und betriebliche Effizienz verbessern können, ohne ein inakzeptables Risiko hinzuzufügen.
Eine robuste Stablecoin-Zahlungsstrategie sollte vier Prüfungen umfassen:
Asset-Qualität: Welche Stablecoins werden unterstützt, und was ist über deren Reserven, Rücknahmeprozess und Emittentenaufsicht bekannt?
Checkout-Transparenz: Können Nutzer den Betrag, das Netzwerk, den Zahlungsstatus und die Ablaufzeit der Bestellung klar verstehen?
Operative Kontrolle: Kann der Händler unbezahlte, sich in Bestätigung befindliche, abgelaufene, verspätete oder fehlerhafte Zahlungen von einem einzigen Dashboard aus verfolgen?
Compliance-Bereitschaft: Unterstützt der Zahlungsanbieter die Kontrollen, die für Risikoüberwachung, Berichterstattung und jurisdictionsspezifische Anforderungen erforderlich sind?
5. DogPays Sichtweise: Stablecoins benötigen vertrauenswürdige Schienen
Der Stablecoin-Markt tritt in eine reifere Phase ein. Die Gewinner werden nicht die Projekte sein, die nur Geschwindigkeit versprechen. Es werden die Plattformen sein, die Geschwindigkeit mit Vertrauen, Benutzerfreundlichkeit und betrieblicher Zuverlässigkeit kombinieren.
DogPays Aufgabe ist es, Händlern zu helfen, Stablecoins in praktische Zahlungsschienen zu verwandeln. Das bedeutet, Abläufe zu entwickeln, die sich für Nutzer einfach anfühlen und für Geschäftsteams handhabbar sind. Ein Händler sollte in der Lage sein, eine Stablecoin-Zahlung zu akzeptieren, den Bestellstatus zu verstehen, Ausnahmen zu behandeln und Transaktionen abzugleichen, ohne jedes technische Detail manuell verwalten zu müssen.
Da die regulatorischen Rahmenbedingungen klarer werden und sich die Zahlungsinfrastruktur verbessert, können Stablecoins zu einer nützlicheren Schicht für den globalen Handel werden. Aber der Zusammenbruch von Balance ist eine Mahnung, dass die Adoption selektiv und diszipliniert erfolgen muss. Infrastruktur ist wichtig. Asset-Qualität ist wichtig. Benutzererfahrung ist wichtig.
Abschließende Gedanken
Der 23. Juli 2026 zeigte die Stablecoin-Branche im Wandel. Risikoereignisse legten schwache Designs offen. Regulierungsbehörden drängten auf klarere Standards. Zahlungsunternehmen brachten Stablecoins näher an den alltäglichen Geschäftseinsatz.
Für Händler ist dies der richtige Zeitpunkt, um Stablecoin-Zahlungen sorgfältig zu prüfen. Beginnen Sie mit einem messbaren Anwendungsfall, wählen Sie zuverlässige Assets und Infrastruktur, überwachen Sie operative Daten und skalieren Sie erst, wenn sich das Zahlungserlebnis bewährt hat. Stablecoins können globale Zahlungen verbessern, aber nur, wenn sie auf vertrauenswürdigen Schienen aufgebaut sind.