发布者 Dogpay ·
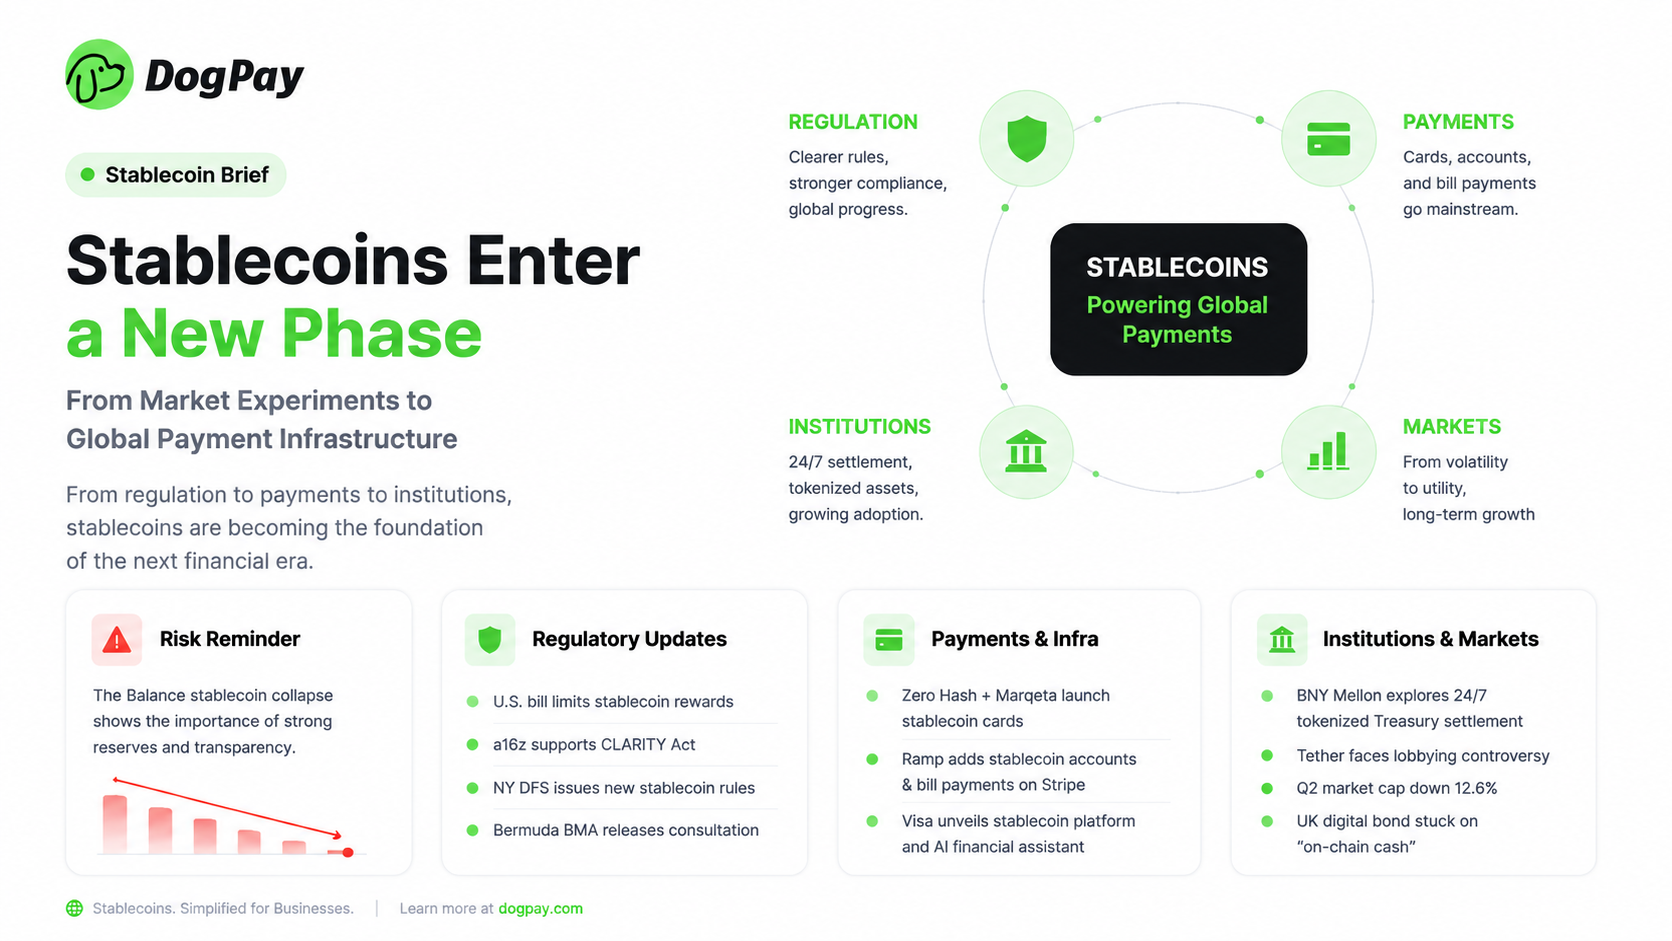
稳定币进入新时代:从加密资产到全球支付基础设施
稳定币正更深层次地融入主流金融,但市场也被迫回答更棘手的问题。2026年7月23日,稳定币的新闻周期同时展现了行业的两面:一场因储备金重要性而引发的崩溃事件、一轮监管活动浪潮,以及支付和基础设施公司为让稳定币在日常业务流程中可用而不断加大的推动力。
对于DogPay而言,信息很明确。稳定币不仅仅是一种加密资产类别,它们正在成为支付基础设施。这意味着商户、平台和支付服务商需要超越速度和成本考量,他们还需要评估透明度、赎回质量、合规性、用户体验和运营控制。
1. 一场崩溃事件提醒市场储备金为何重要
据报道,Balance的BLC稳定币在其比特币金库被耗尽后暴跌超过99%,这对市场是一个严厉的警告。该事件凸显了稳定币设计中最重要的区别之一:一种稳定币的强弱程度仅取决于其背后的资产和控制措施。
对于用户和商户来说,其教训是实用的。不应该仅凭市场平静期的价格来评判一种稳定币。团队应该询问其抵押方式、储备金是否具有流动性、谁控制储备资产、赎回机制如何运作,以及市场承压时会发生什么。
在支付场景中,信心不容有失。如果一家商户接受稳定币进行结账、发放工资、结算或资金调拨,则该商户需要高度信任该资产能够保值并在需要时进行兑换。
2. 监管正从争论走向实施
政策环境也在加速变化。在美国,立法者继续就应如何处理稳定币发行方、奖励、市场结构和消费者保护进行辩论。围绕稳定币收益和奖励的讨论尤为重要,因为它处于支付、银行和证券法的交汇点。
在州一级,纽约的金融监管机构已迅速采取行动,使稳定币监管与《GENIUS法案》确立的新联邦方向保持一致。对于持牌发行方和支付企业而言,这预示着合规要求将变得更加详细,而非更少。
在美国之外,百慕大的金融管理局已就稳定币监管展开咨询。这一点很重要,因为离岸金融中心通常在数字资产公司架构中扮演重要角色。随着更多司法管辖区明确其规则,稳定币业务将面临更复杂的全球合规版图。
对于DogPay和其他支付基础设施提供商而言,这并非负面发展。更清晰的规则可以使稳定币支付对商户更安全,对机构用户更具可信度。成本在于,平台必须从一开始就建立更强大的合规、报告和风险管理流程。
3. 支付基础设施正成为下一个战场
在监管机构专注于安全性的同时,支付公司正聚焦于可用性。Zero Hash和Marqeta已宣布推出支持稳定币的卡支付基础设施,使加密资金消费更接近传统卡网络。Ramp也在Stripe技术栈上扩展了稳定币相关功能,包括面向企业的账户和账单支付功能。
这些发展表明,稳定币的应用不再仅仅是在链上持有数字美元。真正的机会在于将稳定币连接到熟悉的支付场景:卡支付、发票、账单、商户结账、订阅服务和跨境结算。
Visa在稳定币基础设施和人工智能辅助金融体验方面的持续推进也指向同一方向。大型支付网络并未将稳定币视为次要实验,他们正在探索代币化货币如何成为下一代金融工作流程的一部分。
4. 这对商户意味着什么
对于商户而言,应通过商业视角评估稳定币支付。问题不仅仅在于稳定币是否受欢迎,更在于它们能否在不增加不可接受风险的前提下,改善支付完成率、结算速度、地理覆盖范围和运营效率。
一个稳健的稳定币支付策略应包括四项检查:
资产质量:支持哪些稳定币,关于其储备金、赎回流程和发行方监管情况了解多少?
结账清晰度:用户能否清晰理解金额、网络、支付状态和订单过期时间?
运营控制:商户能否通过一个仪表板追踪未支付、确认中、已过期、延迟到账或金额不符的支付?
合规就绪度:支付服务商是否支持风险监控、报告和特定司法管辖区要求所需的控制措施?
5. DogPay的观点:稳定币需要可信赖的通道
稳定币市场正进入一个更成熟的阶段。赢家将不仅仅是那些承诺速度的项目,而是那些将速度与信任、可用性和运营可靠性结合起来的平台。
DogPay的角色是帮助商户将稳定币转化为实用的支付通道。这意味着构建对用户来说感觉简单、对业务团队来说便于管理的流程。商户应该能够接受稳定币支付,了解订单状态,处理异常情况,并核对交易,而无需手动管理每个技术细节。
随着监管框架变得更加清晰,支付基础设施不断改善,稳定币可以成为全球商业中更有用的层级。但Balance的崩溃事件提醒我们,采用必须有选择性且严格自律。基础设施很重要,资产质量很重要,用户体验很重要。
总结
2026年7月23日捕捉到了稳定币行业的转型瞬间。风险事件暴露了薄弱的设计。监管机构推动制定更清晰的标准。支付公司将稳定币推向更贴近日常商业用途。
对于商户而言,现在是仔细研究稳定币支付的正确时机。从一个可衡量的用例开始,选择可靠的资产和基础设施,监控运营数据,仅在支付体验得到验证后才进行扩展。稳定币可以改善全球支付,但前提是它们建立在可信赖的通道之上。